
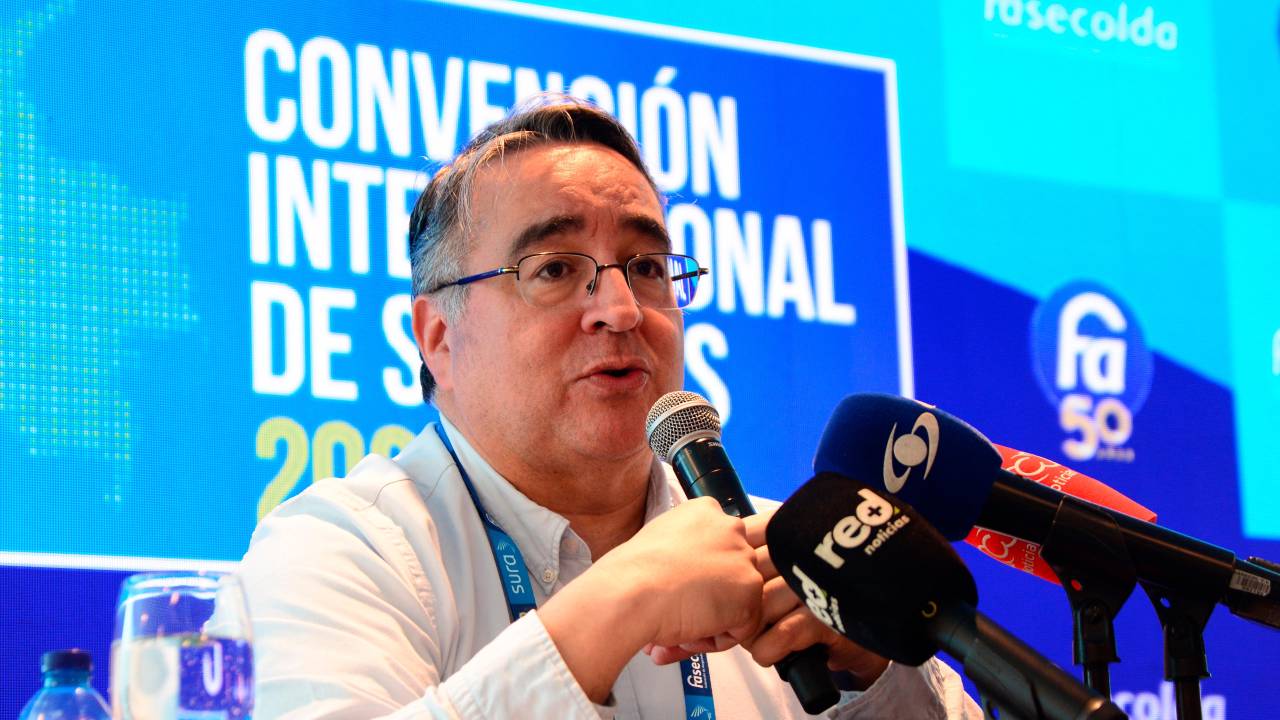
Una de las posibilidades de participación del sector asegurador en la reforma pensional está relacionada con el mandato establecido en la nueva ley para que Colpensiones contrate un seguro previsional.
Pico y Placa Medellín
viernes
7 y 9
7 y 9
Fasecolda señala que Colpensiones podría trasladar al sector asegurador el riesgo de invalidez y sobrevivencia, con efectos fiscales y operativos.

Una de las posibilidades de participación del sector asegurador en la reforma pensional está relacionada con el mandato establecido en la nueva ley para que Colpensiones contrate un seguro previsional.
Así lo explicó Gustavo Morales, presidente de Fasecolda, quien recordó que este seguro —que cubre los riesgos de invalidez y sobrevivencia— ya es utilizado por los fondos privados de pensiones.
Con la nueva normativa, esta cobertura se mantiene para el régimen de transición, pero además se abre la posibilidad de que Colpensiones contrate un seguro previsional para los afiliados que hagan parte del nuevo esquema.
La ley establece que Colpensiones puede optar entre contratar un seguro previsional u otro mecanismo. Sin embargo, Morales sostuvo que los estudios y análisis actuariales realizados por el sector indican que, desde los puntos de vista fiscal y operativo, para la entidad sería conveniente contratar una póliza.
El presidente de Fasecolda, durante la convención anual del gremio en Cartagena, señaló que este proceso debe adelantarse de aquí a abril, siempre que la Corte Constitucional no prorrogue la entrada en vigencia de la reforma pensional.
Uno de los principales efectos de contratar este seguro estaría relacionado con la distribución del riesgo financiero.
De acuerdo con Morales, si Colpensiones contrata una póliza, el riesgo de que los recursos destinados a cubrir una pensión de invalidez o sobrevivencia sean insuficientes dejaría de recaer directamente sobre el presupuesto nacional y pasaría a ser asumido por las compañías aseguradoras.
“Ese riesgo ya no se va a asumir por parte del presupuesto nacional sino por parte del sector asegurador”, explicó.
Para Fasecolda, este mecanismo podría representar un alivio para las finanzas públicas, debido a que permitiría trasladar al mercado asegurador una contingencia cuyo costo puede variar dependiendo de factores como el número de personas que sufran una invalidez o fallezcan y la duración de las prestaciones que deban reconocerse.
Morales también destacó un segundo efecto: la reducción de las cargas operativas para Colpensiones. La contratación de una aseguradora permitiría trasladar al sector privado parte de las tareas asociadas con el cálculo, reconocimiento y pago de las prestaciones relacionadas con estos riesgos, además del seguimiento y atención de los beneficiarios.
Morales explicó que el riesgo surge de la diferencia entre los recursos que una persona alcanza a aportar y el costo de la pensión que eventualmente debe recibir.
El ejemplo planteado por el presidente de Fasecolda es el de un trabajador joven que realiza regularmente sus aportes, pero sufre un accidente y queda inválido de manera permanente.
En ese escenario, la persona tendría derecho a una pensión de invalidez, aunque los recursos acumulados durante sus pocos años de cotización podrían ser insuficientes para financiarla durante todo el tiempo que corresponda.
Si el accidente ocurre, por ejemplo, a los 30 años, la prestación podría extenderse durante varias décadas. Se genera así una diferencia entre lo efectivamente aportado y el costo total de la pensión.
Morales recordó que la Ley 100 de 1993 estableció precisamente un mecanismo para cubrir este tipo de riesgos mediante una prima y una póliza de seguros contratada por los fondos de pensiones.
Según su explicación, la nueva legislación plantea un mecanismo similar para Colpensiones.
“Ahora la nueva ley le está diciendo a Colpensiones: haga lo mismo”, señaló.
Milton Moreno, líder de Seguros de la Seguridad Social de Fasecolda, explicó que el precio del seguro previsional está directamente relacionado con las obligaciones que debe cubrir.
En este caso, esas obligaciones están determinadas por el monto de las pensiones que eventualmente deberá asumir el seguro.
Moreno señaló que al final del año pasado se produjeron dos decisiones del Gobierno saliente que tuvieron incidencia sobre el costo de esta cobertura.
La primera fue el incremento del salario mínimo en 23%. Debido a que las pensiones que debe cubrir el seguro previsional están relacionadas con el salario mínimo, un aumento de esa magnitud también eleva las obligaciones potenciales de las aseguradoras.
El segundo cambio estuvo relacionado con la cobertura que anteriormente asumía la Nación por el denominado “deslizamiento” del salario mínimo. Este concepto corresponde al aumento del salario mínimo por encima de variables como la inflación y la productividad. Según Moreno, el Gobierno saliente decidió reducir esa cobertura a finales del año pasado.
Al disminuir la participación de la Nación en ese componente, aumentó el monto de las obligaciones que potencialmente debe cubrir el seguro previsional.
Como consecuencia de ambos factores, Moreno señaló que el costo del seguro viene presentando un crecimiento cercano al 26%.
Para Morales, la discusión sobre el seguro previsional no se limita al costo de una póliza, sino que involucra la manera en que se distribuyen los riesgos dentro del nuevo sistema pensional.
La lógica, explicó, es que Colpensiones recibirá los aportes de los trabajadores y, en el escenario previsto por la reforma, estos cotizarán hasta alcanzar la edad y las semanas requeridas para acceder a una pensión de vejez.
Sin embargo, mientras una persona está en etapa laboral pueden ocurrir situaciones que cambien completamente ese escenario, como una invalidez o un fallecimiento.
En esos casos, el valor de las cotizaciones realizadas puede no ser suficiente para cubrir el costo de una prestación que puede extenderse durante muchos años.
El seguro permite trasladar ese riesgo a una compañía especializada, a cambio del pago de una prima.
“¿Quién asume el riesgo de que la plata no alcance, de que más personas se invaliden, de que más personas se mueran? La compañía de seguros, no el presupuesto nacional”, explicó Morales.
El presidente de Fasecolda agregó que también existe un componente operativo. Además del riesgo financiero, la aseguradora podría asumir tareas relacionadas con el cálculo de la prestación, su pago, el seguimiento del beneficiario y su atención.
Por esta razón, Fasecolda considera que la contratación de un seguro previsional puede ser una alternativa para que Colpensiones gestione estos riesgos bajo el nuevo esquema.
Morales indicó que el gremio está trabajando en propuestas que serán presentadas al Gobierno, mientras avanza la preparación para la entrada en vigencia de la reforma pensional.
Enviado especial a Cartagena, por invitación de Fasecolda.
Para consultar contenido premium o profundizar sobre sus temas de interés de Medellín, Antioquia, Colombia y el Mundo, regístrese aquí.
Bloque de preguntas frecuentes
 Regístrate al newsletter


