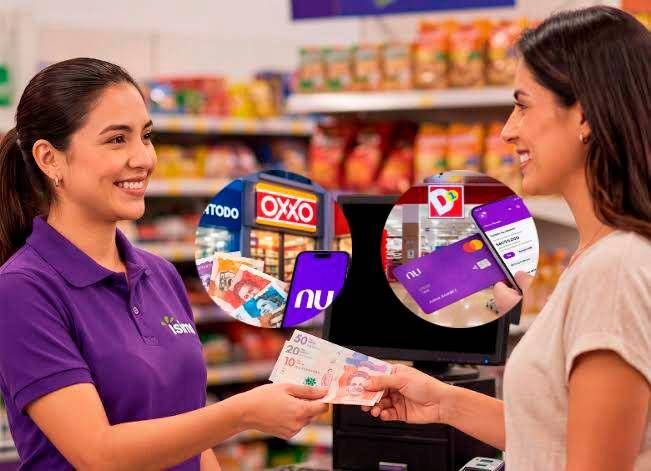
La próxima vez que una persona entre a un supermercado a retirar dinero, consignar efectivo o hacer una operación bancaria, es posible que ya no tenga que buscar una oficina ni un cajero automático. La transacción puede resolverse en la misma caja donde paga el mercado.
Detrás de esa escena hay un cambio en la manera como funciona el negocio financiero: los bancos están llevando parte de sus servicios a establecimientos comerciales que ya tienen presencia en barrios y municipios, mientras los supermercados encuentran en las operaciones bancarias una nueva forma de atraer clientes y diversificar sus ingresos.
Aunque Olímpica lleva más de 12 años como corresponsal bancario, la segunda mitad de 2026 marcó una aceleración de este modelo con acuerdos que involucraron a D1, Ísimo, OXXO y Farmatodo.
La secuencia comenzó en julio y, en apenas tres meses, sumó alianzas entre Grupo Aval y D1, Bancolombia e Ísimo, Nu y D1, Davivienda y Grupo Éxito, Davivienda y Olímpica, además de nuevos acuerdos de Nu con OXXO y Farmatodo.
Para Luis Fernando Ramírez, investigador económico y catedrático consultado por EL COLOMBIANO, esta transformación responde a dos fenómenos que terminaron encontrándose: la digitalización de la banca, acelerada durante la pandemia, y la necesidad de mantener puntos físicos para las operaciones que todavía requieren efectivo.
“El primer evento que se presenta es el tema de lo que sucedió con la pandemia, en donde todas las entidades financieras privilegiaron la digitalización. Entonces, todos empezamos a hacer operaciones desde ese entonces a través de páginas web o de aplicaciones”, explicó.
Sin embargo, la digitalización no eliminó la necesidad de acudir a un punto físico. Los usuarios siguen manejando efectivo y necesitan lugares donde retirarlo o ingresarlo a sus cuentas. Ahí es donde entran las grandes superficies.
Le puede interesar: Nu Colombia llega a OXXO y Farmatodo: así podrá consignar efectivo
Julio: Grupo Aval lleva los retiros a D1
El primer gran movimiento de esta nueva etapa ocurrió en julio de 2026, cuando las más de 2.800 tiendas D1 comenzaron a operar como corresponsales bancarios para los clientes de Banco de Bogotá y, mediante la red de Grupo Aval, para usuarios de Banco de Occidente, Banco Popular y AV Villas.
La magnitud de la red fue uno de los principales atractivos del acuerdo: D1 tiene presencia en 540 municipios de 28 departamentos.
En esta primera etapa, el servicio quedó habilitado para retiros de efectivo con tarjeta física. Los usuarios pueden retirar desde $10.000 hasta $600.000 por transacción, siempre que exista disponibilidad de efectivo en la caja, y los retiros deben hacerse en múltiplos de $10.000.
“Estamos cambiando las reglas del juego. Sabemos que el tiempo de los colombianos es valioso; por eso decidimos llevar el banco a la esquina de sus casas”, dijo Andrés Vásquez, vicepresidente de Banca Personas de Banco de Bogotá.
Septiembre: la expansión se acelera
El 14 de septiembre, Bancolombia oficializó su alianza con Tiendas Ísimo para permitir retiros de efectivo en más de 300 establecimientos de la cadena. Los clientes pueden hacer retiros con o sin tarjeta, según las operaciones habilitadas por la entidad, con montos entre $10.000 y $500.000 por transacción.
El acuerdo también amplió la red física de Bancolombia, que reporta más de 28.000 puntos de atención bajo el modelo de corresponsalía y presencia en 1.094 municipios. Según los datos entregados por el banco, esta red beneficia a más de 13 millones de personas cada mes.
Dos días después, el 16 de septiembre, llegó otro movimiento dentro de esta misma tendencia: Nu Colombia amplió su alianza con D1 para que sus clientes pudieran retirar efectivo sin tarjeta.
El procedimiento se hace desde la aplicación de Nu. El usuario solicita el retiro, selecciona Tiendas D1, escanea con su celular el código QR generado por el datáfono y autoriza la operación desde la aplicación.
El límite establecido es de $700.000 por transacción y los retiros en D1 no tienen costo.
Lea más: ¿Qué tan viable es eliminar la tasa de usura en Colombia? David Vélez reabre un debate que divide al sector financiero
22 de septiembre: Davivienda llega al Grupo Éxito
El 22 de septiembre, Davivienda estructuró una macrorred con las cajas registradoras de Éxito, Carulla, Surtimax y SuperInter como puntos autorizados para retiros y pago de obligaciones.
El movimiento amplió la cantidad de lugares en los que los clientes del banco pueden resolver operaciones financieras aprovechando una infraestructura que ya existe: las cajas de las cadenas de supermercados.
La estrategia comenzaba a mostrar entonces que no se trataba de una alianza aislada de una cadena o un banco, sino de una competencia por ampliar las redes de corresponsalía a través del comercio.
28 de septiembre: Davivienda y Olímpica
El 28 de septiembre, la carrera sumó a Olímpica.
Davivienda y DaviPlata habilitaron servicios financieros en 403 tiendas Olímpica, donde los clientes pueden hacer depósitos y retiros, además de pagos relacionados con productos propios del banco.
Para retirar efectivo no es necesario presentar la tarjeta física. El usuario solicita desde la aplicación un código de seguridad y lo presenta en la caja.
La mayoría de los establecimientos habilitados opera para estas transacciones entre las 7:00 a. m. y las 9:00 p. m., todos los días del año.
El acuerdo se apoya en una experiencia previa de Olímpica como corresponsal bancario. La cadena lleva más de 12 años en este modelo y sus terminales procesan actualmente más de 800.000 operaciones financieras al mes, con un movimiento superior a $185.000 millones mensuales.
“La alianza con Olímpica nos permite acompañar a las personas en un lugar que ya hace parte de su rutina, para que puedan resolver más en una misma visita”, señaló Marcela Ramírez, CEO de DaviPlata.
Para Olímpica, la alianza amplía el papel de sus puntos de venta. “La alianza nos posibilita ampliar los servicios que ofrecemos y facilitar el acceso a operaciones financieras, con horarios amplios, seguridad y presencia en distintas regiones del país”, afirmó José Manuel Carbonell, presidente de Olímpica.
28 y 29 de septiembre: OXXO entra en el mapa
29 de septiembre: Nu busca resolver el problema del efectivo
El último movimiento de esta secuencia llegó el 29 de septiembre, cuando Nu Colombia anunció alianzas con OXXO y Farmatodo.
En este caso, el objetivo es distinto al de D1: los establecimientos funcionarán como puntos físicos para que los clientes puedan consignar efectivo directamente en sus cuentas de Nu.
La alianza responde a una de las limitaciones de un modelo financiero principalmente digital: el cliente puede hacer prácticamente todas sus operaciones desde el celular, pero todavía necesita un lugar físico cuando tiene efectivo en la mano y quiere llevarlo a su cuenta.
“Los hemos oído que nos han dicho que a veces no es tan fácil hacer estas transacciones en efectivo en Nu”, explicó Marcela Torres, gerente general de Nu Colombia.
Así terminó septiembre: con bancos tradicionales, bancos digitales, supermercados, tiendas de descuento y cadenas de conveniencia compartiendo una misma estrategia.
¿Por qué todos quieren estar en las cajas?
La explicación está en los beneficios que encuentra cada lado.
Para los bancos, utilizar las tiendas como corresponsales significa ampliar la cobertura territorial y llevar servicios a lugares donde no necesariamente tendrían una oficina propia.
Para los comercios, significa convertir una operación bancaria en una razón adicional para visitar sus establecimientos y, eventualmente, generar compras.
Para el investigador económico y catedrático consultado por EL COLOMBIANO, “Esto se complementa con las alianzas entre las intermediarias financieras, vale decir, los bancos comerciales, y las grandes superficies que tienen presencia territorial”, explicó.
El experto pone un ejemplo: una persona puede llegar a Olímpica únicamente a retirar dinero, pero ya estando en el establecimiento puede terminar haciendo mercado. Al mismo tiempo, el banco consigue un punto adicional de atención sin tener que reproducir toda la infraestructura de una oficina.
“Es un gana gana para el establecimiento por tráfico y es un gana gana para el establecimiento bancario porque ya no necesita empleados, no necesita una caja fuerte con efectivo, una transportadora de valores”, señaló.
En otras palabras, el banco gana cobertura y puede reducir costos; el comercio gana tráfico y diversifica sus servicios; y el cliente gana cercanía y tiempo.
La banca que salió de la oficina
Esta transformación tiene además una explicación en la digitalización de los servicios financieros.
Por eso, mientras una parte de la banca se volvió digital, otra parte necesita una infraestructura física diferente: no necesariamente oficinas bancarias, sino los comercios que ya tienen presencia en los barrios y municipios.
“Va a haber una reconfiguración muy importante en la estructura, digamos, operativa de los bancos en Colombia”, sostuvo el experto.
Para consultar contenido premium o profundizar sobre sus temas de interés de Medellín, Antioquia, Colombia y el Mundo, regístrese aquí.
Bloque de preguntas y respuestas:
- ¿Por qué los bancos están haciendo alianzas con supermercados y tiendas de descuento?
- Principalmente para ampliar sus puntos de atención aprovechando la infraestructura y la presencia territorial de los comercios. De esta manera pueden acercar operaciones financieras a lugares que los clientes ya frecuentan.
- ¿Qué ganan los supermercados con estas alianzas?
- Los comercios pueden recibir comisiones por las transacciones y atraer personas que llegan inicialmente a realizar una operación financiera y que eventualmente pueden hacer compras en el establecimiento.
- ¿Qué bancos y comercios han anunciado alianzas en 2026?
- Entre los acuerdos mencionados están Grupo Aval con D1, Bancolombia con Ísimo, Davivienda y DaviPlata con Olímpica, Davivienda con las cadenas del Grupo Éxito y Nu con D1, OXXO y Farmatodo.