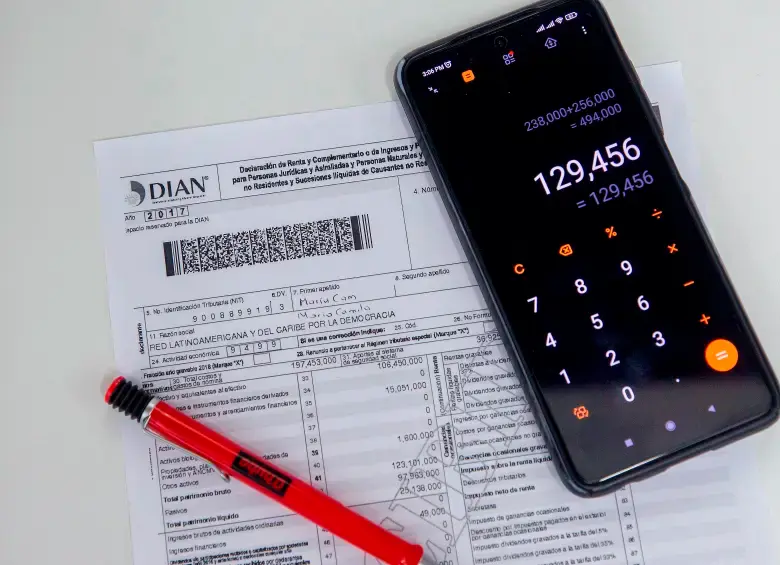
Tener un saldo a favor en la declaración de renta significa que, al hacer las cuentas del impuesto, usted como contribuyente terminó pagando o le retuvieron más dinero del que finalmente debía. Aunque es importante que tenga en cuenta que ese monto no llega de manera automática a la cuenta bancaria, sino que para recuperar los recursos es necesario solicitar la devolución ante la Dian o pedir que sean utilizados para cubrir otras obligaciones tributarias.
La Dirección de Impuestos y Aduanas Nacionales (Dian) establece que la solicitud de devolución o compensación de un saldo a favor en el impuesto de renta puede presentarse hasta dos años después del vencimiento del plazo para declarar, siempre que ese saldo no haya sido utilizado previamente.
Si se trata de una liquidación oficial, el término se cuenta desde la fecha en que esta quede ejecutoriada.
Por eso, tener un saldo a favor no significa que el contribuyente tenga dos años desde el momento en que presentó la declaración. El plazo se determina tomando como referencia la fecha de vencimiento del término para declarar.
La Dian también contempla reglas especiales para declaraciones que tengan beneficio de auditoría, caso en el cual se aplica el término previsto para la firmeza de la declaración.
Le puede interesar: Más colombianos declararán renta por primera vez en 2026: quiénes están obligados
¿Por qué aparece un saldo a favor en la declaración de renta?
El saldo a favor puede aparecer cuando las retenciones o autorretenciones en la fuente y otros valores pagados durante el año superan el impuesto que finalmente debe pagar el contribuyente.
Por ejemplo, una persona puede haber tenido retenciones de renta durante el año por $10 millones, pero al calcular su impuesto definitivo encuentra que la obligación era de $7 millones. En ese escenario, podría generarse un saldo a favor de $3 millones, sujeto a las condiciones y cálculos de su declaración.
Ese dinero puede tener dos destinos: el contribuyente puede solicitar que la DIAN lo devuelva, o puede pedir su compensación contra determinadas obligaciones tributarias.
La compensación puede utilizarse para cubrir deudas por impuestos, anticipos, retenciones, intereses o sanciones, de acuerdo con las reglas tributarias.
¿Cuánto tiempo tiene la Dian para devolver un saldo a favor?
Una cosa es el plazo que tiene el contribuyente para pedir la devolución y otra el tiempo que tiene la DIAN para resolverla.
Una vez la solicitud ha sido presentada correctamente, los términos son:
Devolución ordinaria: hasta 50 días siguientes a la radicación de la solicitud, previas las compensaciones a que haya lugar.
Devolución con garantía: hasta 20 días siguientes a la radicación, cuando se presenta una garantía en los términos previstos por el Estatuto Tributario.
Devolución automática: hasta 15 días siguientes a la radicación, siempre que el contribuyente cumpla las condiciones legales para acceder a este mecanismo.
Estos tiempos empiezan a contar sobre una solicitud debidamente presentada. Si existen errores, documentos faltantes o inconsistencias, el trámite puede tener dificultades o ser inadmitido.
Le puede interesar: ¿Debe declarar renta? Esto debe revisar para evitar sanciones de la Dian
¿Cómo solicitar la devolución del saldo a favor paso a paso?
1. Revise que realmente tenga un saldo a favor
Antes de comenzar el trámite, el contribuyente debe verificar la declaración de renta y determinar cuál es el saldo que pretende solicitar.
También debe revisar si ese saldo ya fue utilizado, compensado o imputado en una declaración posterior, porque la DIAN no devuelve nuevamente un valor que ya haya sido utilizado.
2. Tenga el RUT actualizado
El contribuyente debe tener el Registro Único Tributario (RUT) formalizado y actualizado. Además, no debe estar suspendido ni cancelado desde la presentación de la solicitud hasta la decisión de la Dian.
3. Verifique la cuenta bancaria
Para recibir el dinero directamente en una cuenta, debe contar con una cuenta corriente o de ahorros activa que cumpla las condiciones establecidas por la Dian.
La solicitud debe estar acompañada de una certificación de titularidad bancaria con una fecha de expedición no superior a un mes.
4. Reúna los soportes del saldo a favor
Uno de los documentos importantes es la relación de las retenciones o autorretenciones en la fuente que originaron el saldo a favor.
Si el saldo viene acumulándose de declaraciones anteriores, también deben acreditarse los valores correspondientes a los años que conforman ese arrastre.
La Dian exige un formato 1220 por el año de origen del saldo y otro por cada año en que el saldo haya sido arrastrado.
5. Ingrese al servicio de devoluciones de la Dian
Quienes cuentan con firma electrónica pueden presentar la solicitud mediante el servicio informático de devoluciones de la Dian.
El sistema asigna automáticamente la solicitud a la dirección seccional que corresponda.
Los contribuyentes que no tengan firma electrónica deben presentar la solicitud de manera manual ante la dirección seccional donde se presentó inicialmente la declaración tributaria.
6. Revise y diligencie los formatos
Los formatos requeridos aparecen prediligenciados con la información disponible en los sistemas de la Dian. El contribuyente debe revisar los datos y completar la información que corresponda.
Es importante verificar especialmente los valores de las retenciones, los años de origen y los saldos que se están arrastrando.
Si se comete un error en un formato como el 1220, este no se elimina del histórico. La Dian indica que debe realizarse un nuevo envío con la información correcta para reemplazar el registro anterior.
7. Radique la solicitud
Una vez revisada la información y adjuntados los documentos requeridos, se presenta la solicitud de devolución o compensación.
A partir de una radicación correcta comienzan a correr los términos que tiene la Dian para resolver el trámite.
Conozca también: Estas son las personas que deben declarar renta en septiembre 2026
¿Es mejor pedir la devolución o compensar el saldo?
Depende de la situación tributaria del contribuyente. La devolución busca que el dinero sea entregado al contribuyente. La compensación, en cambio, permite utilizar el saldo a favor para cubrir determinadas obligaciones tributarias pendientes.
Por ejemplo, una persona que tiene una deuda tributaria con la DIAN puede solicitar que el saldo a favor sea utilizado para compensar esa obligación, en lugar de solicitar que el dinero sea consignado.
En ambos casos, se deben cumplir los requisitos y respetar el plazo para presentar la solicitud.
¿Cómo paga la DIAN el saldo a favor?
El mecanismo de pago depende del valor de la devolución.
Cuando el saldo a favor no supera las 1.000 UVT, la devolución se realiza mediante abono a una cuenta corriente o de ahorros, de acuerdo con las condiciones establecidas en la normativa tributaria.
Para 2026, la UVT es de $52.374, por lo que 1.000 UVT equivalen a $52.374.000.
Cuando el saldo a favor supera las 1.000 UVT, la devolución se realiza mediante Títulos de Devolución de Impuestos (TIDIS), de acuerdo con el Estatuto Tributario.
Los TIDIS tienen una vigencia de un año a partir de la fecha de anotación en cuenta.
¿Qué puede hacer si la DIAN inadmite o rechaza la solicitud?
Una solicitud puede ser inadmitida, entre otras razones, cuando no cumple los requisitos formales, existen errores en la declaración o se presentan inconsistencias en el saldo solicitado.
Cuando la solicitud es inadmitida, el contribuyente puede presentar una nueva solicitud dentro del mes siguiente, corrigiendo las causas que generaron la inadmisión.
También existen casos en los que la solicitud puede ser rechazada definitivamente, como cuando se presenta por fuera del plazo establecido o cuando el saldo ya fue objeto de devolución, compensación o imputación anterior.
Si la DIAN niega o rechaza la devolución, el contribuyente puede presentar un recurso de reconsideración contra la decisión, dentro de los dos meses siguientes a su notificación, siempre que cumpla las condiciones establecidas en el Estatuto Tributario.
En consecuencia, el punto clave para quien tiene un saldo a favor es no confundir dos fechas: el plazo para solicitar la devolución y el tiempo que tiene la Dian para devolver el dinero son términos diferentes.
Para consultar contenido premium o profundizar sobre sus temas de interés de Medellín, Antioquia, Colombia y el Mundo, regístrese aquí.
Bloque de preguntas y respuestas:
- ¿En cuánto tiempo vence un saldo a favor en la DIAN?
- Como regla general, el contribuyente tiene dos años después del vencimiento del plazo para declarar para solicitar la devolución o compensación del saldo a favor, siempre que no haya sido utilizado previamente.
- ¿La DIAN devuelve automáticamente el saldo a favor?
- No. El contribuyente debe presentar una solicitud de devolución o compensación y cumplir los requisitos establecidos por la DIAN.




 Regístrate al newsletter