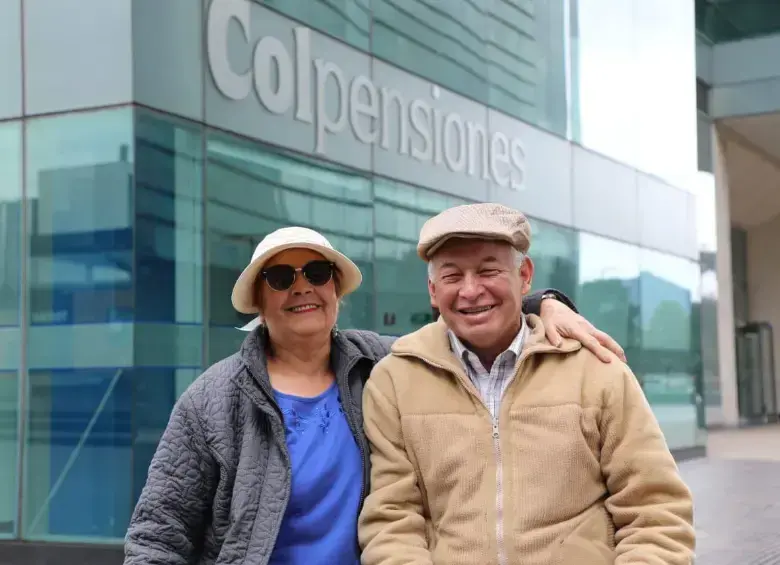
67 años para las mujeres y 62 para los hombres. Esa es la regla que hoy define cuándo una persona puede reclamar su pensión de vejez en Colombia. Y el presidente de la Corte Suprema de Justicia, Iván Mauricio Lenis, propuso cambiarla.
El magistrado planteó abrir una discusión nacional para modificar los parámetros centrales del sistema pensional, en especial, subir la edad de jubilación y unificar ese requisito entre hombres y mujeres.
Su argumento se basa en las transformaciones demográficas del país, los altos índices de informalidad y las limitaciones de caja que tiene el sistema pensional.
A su juicio, las reglas de retiro deben adaptarse para asegurar la sostenibilidad financiera del modelo en el mediano y largo plazo. “Para avanzar en la equidad las mujeres deberían tener la misma edad para pensionarse que los hombres”, afirmó Lenis.
Pero la propuesta abrió un debate en el que coinciden y chocan economistas, abogados, académicas y líderes feministas.
Puede leer: Aumentar la edad de jubilación e igualarla entre hombres y mujeres: la propuesta del presidente de la Corte Suprema
Qué propone el presidente de la Corte Suprema
La edad de pensión no cambia desde 2014. Ese año empezó a aplicarse el último ajuste, ordenado por la Ley 797 de 2003, que subió los requisitos de 55 a 57 años para las mujeres y de 60 a 62 para los hombres.
Para Lenis, elevar la edad permitiría equilibrar las finanzas del sistema sin aumentar las semanas exigidas ni el porcentaje de cotización que pagan los trabajadores.
También sostuvo que la diferencia actual en las condiciones de retiro puede perjudicar a las mujeres, por eso inistió en que periodos de cotización más cortos se traducen en mesadas finales más bajas.
En entrevista con Blu Radio, el presidente del alto tribunal habló de las presiones inmediatas de caja de sistema pensional, esos $5 billones necesarios para cubrir las mesadas de noviembre y diciembre.
También se examinó la solicitud de Colpensiones de aplazar la entrada en vigencia de la reforma pensional, programada inicialmente para el 1 de abril de 2027, hasta abril de 2028, por dificultades administrativas y operativas de empalme.
Menos nacimientos y más años de vida: la presión demográfica
Lenis ubica la transición demográfica entre los factores más complejos para la estabilidad del sistema. La natalidad desciende y reduce el número de jóvenes en edad de trabajar, mientras la expectativa de vida sigue en aumento y alarga el periodo en que el Estado o los fondos deben desembolsar mesadas.
“Al aumentar la expectativa de vida, pues aumenta el tiempo en que el sistema debería pagar la pensión”, explicó. Por eso, según el magistrado, “una de las medidas para prolongar y generar un efecto positivo en el sistema, positivo fiscal, es prolongar la fecha en que el sistema empieza a pagar la pensión”.
Lea aquí: Caen los nacimientos y se invierte la pirámide poblacional, ¿qué viene y qué se debe hacer?
Andrés Felipe Izquierdo, abogado y CEO de la firma Integral Soluciones Pensionales (ISP), dice estar totalmente de acuerdo con abrir esa discusión. “Y no por razones ni mucho menos ideológicas o porque la propuesta venga del presidente de una alta corte”, aclara, sino por la realidad fiscal, laboral, económica y demográfica del país.
“Nosotros como sociedad tenemos que hacer el inmenso esfuerzo de conciliar la realidad demográfica y la realidad fiscal del país con el sistema pensional. No lo hemos hecho”, advierte.
Calcula, en ese contexto, que la natalidad lleva cinco años de descenso sostenido y el año pasado el país registró menos de 500.000 nacimientos. “En Colombia deberíamos tener una tasa de nacimientos por mujer de 2,2 hijos y ya estamos por debajo de 1,9. Eso es absolutamente preocupante y la tendencia es a que siga bajando”, dice. “No solo es que nos estancamos en un punto bajo, sino que no hemos tocado ese piso”.
El problema, según Izquierdo, es el relevo generacional. Sin él, ningún sistema pensional se sostiene, “no importa si hablamos de fondos privados o de Colpensiones. (...) Y en Colombia no lo estamos logrando”.
Puede conocer: Antioquia se está quedando sin bebés: nacimientos cayeron 43%: ¿qué lo explican y hacia dónde vamos?
$100 billones para pensiones que cubren a una cuarta parte de la población
El gasto es la otra cara de la moneda. De acuerdo con Izquierdo, el próximo año el país destinará más de $100 billones a financiar pensiones que solo cubren al 25% de la población, el segundo rubro más alto del presupuesto de la Nación.
“Eso es ridículo en un país de ingreso medio como el nuestro y con una tendencia al envejecimiento tan marcada”, sostiene. “Aquí no es educación, aquí no es inversión social, no, acá es simple y llanamente deuda y pensiones, para eso trabajamos los colombianos”.
Por su lado, Mauricio Salazar-Saenz, director del Observatorio Fiscal de la Javeriana, lo mide de otra forma: “Nos gastamos el 12% del Presupuesto General de la Nación en el 5% de la población que tiene pensión. Solo 1 de 4 adultos mayores tiene pensión”.
Informalidad: el muro que frena las cotizaciones
A su vez, la baja cobertura del sistema está ligada a la informalidad laboral. En el conversatorio de Justicia y Ciudadanía, en Cúcuta, Lenis expuso que en esa ciudad la informalidad llega al 63%, por encima del promedio nacional del 55%. Esa realidad impide que millones de personas mantengan trayectorias de aportes constantes.
“Debemos avanzar fuertemente en que la cotización a la seguridad social esté no tanto basada (...) a partir de la forma convencional del trabajo, sino en el ciudadano”, señaló el magistrado. Su receta es fortalecer la productividad de las microempresas, facilitar el acceso al crédito, acelerar la digitalización y simplificar los trámites normativos para quienes perciben ingresos variables.
Izquierdo comparte el diagnóstico y afirma que “los colombianos en su mayoría trabajan de manera informal. E informal no quiere decir que son pobres, quiere decir que no cotizan, que no son cubiertos por el sistema general de seguridad social, pero en la informalidad se mueve mucho más dinero incluso en muchas ocasiones que en el sector formal”, explica. “Y eso impide que la gente llegue a la edad de pensión. No es la edad precisamente”.
Por eso, insiste, la primera tarea es formalizar y cambiar los paradigmas del sistema. En su firma (ISP) formularon una propuesta para replantearlo, “porque por como está diseñado no va a funcionar y no solo va a estallar, sino que nos va a estallar las finanzas de la nación”.
Le puede interesar: “El sistema pensional colombiano no es sostenible y la reforma lo empeora”: presidente de Protección
La brecha pensional de las mujeres, en cifras
Los datos del mercado laboral y del sistema pensional muestran de dónde parte la discusión. Según estudios del Observatorio Laboral de la Universidad Javeriana, las mujeres tienen una probabilidad 11% menor de pensionarse y reciben mesadas 28% más bajas que los hombres.
Además, en promedio, una mujer jubilada recibe $1.400.000; un hombre, $1.900.000. Con igual nivel educativo, las mujeres ganan entre 17% y 28% menos durante su vida laboral activa. Asimismo, las pausas por maternidad, el cuidado no remunerado y la informalidad reducen las semanas y el monto que cotizan.
Bajo este panorama, Germán Machado, economista, analista y consultor económico, asegura que “la diferencia en la edad de pensión juega contra las mujeres. Ellas tienen la mitad de probabilidad de pensión que los hombres y casi la mitad de esa diferencia se explica directamente por la edad de pensión. Además, en promedio, las mujeres se van con pensiones 30% más bajas”.
Asimismo, Juliana Morad, hoy viceministra del Trabajo, explicó en mayo de 2024 a EL COLOMBIANO, cuando dirigía el Departamento de Derecho Laboral de la Facultad de Ciencias Jurídicas, el origen de esa brecha: “Nuestro esquema pensional es netamente contributivo, es decir, depende o está unido a las historias laborales. Esto significa que, si tengo una mala trayectoria, con retos y problemas, todo se reflejará en la pensión”.
Las mujeres, detalló, salen del mercado laboral por periodos cortos o de forma permanente por los roles de cuidado, lo que interrumpe sus vidas laborales y frustra la posibilidad de cotizar. A eso se suman salarios más bajos, aun cuando ellas tienen más educación que los hombres. Y aunque hoy hay más mujeres que hombres en la formalidad, la no participación en el mercado laboral sigue siendo mayor entre ellas.
Un estudio del Observatorio Laboral sobre los cambios del mercado laboral entre 2003 y 2023 encontró que las mujeres dedican 21 horas semanales al cuidado no remunerado de sus hogares, frente a 8 horas de los hombres. “Mientras que otras variables sí cambiaron un montón, el desempleo, la formalidad o informalidad, salarios, nivel educativo, esta del cuidado permanece igual”, dijo Morad.
KE40333678
¿Pensionarse cinco años antes es una ventaja para las mujeres?
¿Pensionarse antes es una ventaja para las mujeres? La pregunta la formula Luz Karime Abadía, decana de la Facultad de Ciencias Económicas y Administrativas de la Pontificia Universidad Javeriana, quien responde diciendo que Colombia debe discutir un aumento gradual de la edad de pensión de las mujeres, porque las condiciones demográficas, laborales y sociales cambiaron, y el sistema pensional también debe hacerlo.
“Las mujeres tienen hoy muchos menos hijos, viven más años que los hombres y, además, ganan en promedio menos. Pensionarse antes significa menos años para cotizar y acumular ahorro y más años durante los cuales esos recursos deben financiar la vejez”, explica.
Abadía señala un efecto laboral “del que hablamos poco”, “una edad de retiro 5 años menor puede reducir el horizonte profesional de las mujeres y afectar los incentivos para su capacitación, promoción y acceso a posiciones de mayor responsabilidad en los últimos años de su carrera”.
Salazar, del Observatorio Fiscal, asegura que “hay mucha evidencia que apunta al mismo lado”. Los datos que comparte muestran que, a todas las edades y hasta llegar a la de pensión, las mujeres registran más actividades domésticas y más no participación laboral que los hombres.
“Parte de la brecha pensional surge de quitarle 5 años a las mujeres para cumplir semanas. Al salir antes del mercado laboral, a las mujeres no les ofrecen posiciones altas porque se pensionan antes que los hombres. La edad diferente reduce pensionadas y sus montos”, afirma.
Siga leyendo: Las mujeres se pensionarán en menos semanas: así será la reducción progresiva desde 2026
Más semanas y mejores salarios al final de la carrera
En la misma entrevista de 2024 con este diario, Morad afirmó: “Creo que subir la edad de pensión es un beneficio para incrementar el monto pensional”.
Su primer argumento tiene que ver con el despido, ya que tanto en el régimen de Prima Media (Colpensiones) como en el de Ahorro Individual (fondos privados), cuando una persona cumple edad y semanas, el empleador puede llevarla a hacer los trámites pensionales, porque la inclusión en la nómina de pensionados es justa causa de despido. “Al cumplir la edad de pensión, muchas empresas optan por buscar pensionar a sus trabajadores más mayores”, explicó.
El segundo son las semanas, en ese contexto, Morad expuso que las mujeres se pensionaban a los 57 años con 1.300 semanas, pero que si lo hicieran a los 62, como los hombres, podrían sumar más. “La manera como se calcula la pensión de vejez en Colombia depende en parte del número de semanas. A mayor semanas, mayor valor de la pensión”.
El tercero es el salario, que sube con la edad hasta cierto punto. “Muchas mujeres dicen ‘me tengo que pensionar a los 57 años cuando apenas estoy comenzando a recibir los mejores salarios de mi vida laboral, porque estoy en el culmen de mi carrera, soy la directora, la presidenta, la ejecutiva, y llevo dos años apenas’”, relató.
Como la pensión también depende del promedio de los salarios de los últimos 10 años, insistió, “incrementar la edad haría que las mujeres tuviesen la misma posibilidad de promediar los salarios más altos de su vida laboral, que sucederá cuando sean mayores, y acceder a pensiones más altas, algo que no pasa ahora”.
La edad real de retiro ya supera la mínima
Izquierdo agrega un dato del día a día al mencionar que “cuando uno mira la edad de pensión efectiva en regímenes como Colpensiones, la gente se pensiona incluso en una proporción importante después de los 62 años hombres y después de los 57 años mujeres”.
La primera razón es que muchos llegan a la edad mínima sin completar las semanas. “De nada nos sirve tener edad baja de pensión si la gente no tiene las semanas; termina siendo este un requisito o una imposición arbitraria que favorece a los más privilegiados”, dice.
La segunda es que, a los 57 y 62 años, “los trabajadores todavía se sienten en plenas capacidades físicas, de lucidez mental y demás para poder seguir trabajando”. En algunos casos, sin generalizar, añade, hay “una resistencia al retiro”.
Por eso, Izquierdo enfatiza en que “la edad no puede seguir siendo la talanquera que nos está llevando a un default fiscal”.
Siga leyendo: Más de 500.000 personas en Colombia llegarán a la edad de pensión en 2026
Las voces que defienden la edad diferencial de pensión
Del otro lado del debate está Alejandra Miller, economista y líder feminista. “El presidente de la Corte Suprema no sabe que las mujeres se pensionan con menos años que los hombres, justamente, para avanzar en equidad y como compensación histórica en razón al trabajo del cuidado y crianza que ejercen durante toda la vida y que supera al de los hombres”, afirma.
Para Miller, la edad menor también compensa otras desventajas como “la discriminación y exclusión laboral de las mujeres (tasa de desempleo más alta, brecha salarial y mayores condiciones de explotación), así como mayores niveles de violencia que se ejercen en nuestra contra, son también factores que se compensan con una menor edad de pensión”.
Esos argumentos los respalda la jurisprudencia de la Corte Constitucional que avaló la necesidad de reducir las semanas de pensión para las mujeres por factores como la discriminación, la informalidad, el cuidado y la violencia.
Además, la edad diferencial de jubilación busca mitigar las injusticias estructurales del mercado laboral para ellas y compensar su doble jornada (el trabajo doméstico), las actividades de cuidado y el desgaste físico por la maternidad.
Semanas, hijos y sentencias: lo que ya cambió
Para Camilo Cuervo, socio de Holland & Knight, la discusión “va mucho más allá de si se puede igualar o no se puede igualar la edad pensional de las mujeres”. En su opinión, “Colombia está en mora de una discusión de fondo sobre los aspectos estructurales del sistema de pensiones”.
El primer punto, dice, es reconocer que se cotiza durante muy poco tiempo. “En el caso de los hombres 1.300 semanas, que son más o menos 26 años de cotización, y en el caso de las mujeres 1.000 semanas, que son más o menos 20 años de cotización, pues no va a alcanzar definitivamente para poder estructurar una pensión de largo plazo. También hay que reconocer el tema de la edad”.
Ese requisito de semanas para las mujeres ya bajó por dos caminos. Primero, la reforma pensional redujo 50 semanas por cada hijo, hasta tres.
Segundo, las sentencias C-197 de 2023 y C-054 de 2024 de la Corte Constitucional instaron al Congreso y al Gobierno a definir un régimen de equidad para que las mujeres accedan a la pensión de vejez. Si no se da esa reforma, se aplica una reducción progresiva de las semanas exigidas a las mujeres hasta llegar a 1.000, tanto en el Régimen Solidario de Prima Media con Prestación Definida como en el Régimen de Ahorro Individual con Solidaridad.
Por su parte, Silvia Otero, profesora de Política Latinoamericana y Economía Política, cuestiona esa suma de beneficios al mencionar: “creo que es demasiado generoso un sistema que pensiona con 850 semanas y 57 años. El doble beneficio de reducción de número de semanas a 1.000 por sentencia Corte y de 50 semanas por hijo por proyecto de ley fue un accidente del trámite de la reforma pensional”.
Abadía recuerda que la reforma también fijó edades mayores para las mujeres en los pilares solidario y semicontributivo: 60 años, frente a los 57 del contributivo. Y apunta que otros países tienen mecanismos para reconocer la maternidad y el cuidado sin depender únicamente de una menor edad de retiro.
Salazar pone un ejemplo cercano a Colombia, el de Chile, donde “la edad de pensión es igual para hombres y mujeres y en lugar de quitarles semanas por hijo nacido, les dan un bono por hijo en la pensión. Esta medida elimina casi todos los sesgos laborales causados por las reglas pensionales. Hay que considerarlo y discutirlo”.
Por qué subir la edad no garantiza una mesada más alta
Entre los analistas, se conversa que el diseño del sistema pensional complica las cuentas. ¿Por qué? Si la pensión dependiera del ahorro y el mercado laboral fuera más formal, más años de cotización significarían mesadas más altas. Pero más del 90% de las mujeres ocupadas gana menos de tres salarios mínimos, según la Gran Encuesta Integrada de Hogares (GEIH) del Dane.
Con las reglas actuales, quienes cotizan por debajo de 3 salarios mínimos tendrán una pensión de un salario mínimo, sin importar si cotizan hasta los 57 o hasta los 65 años. Así, no hay incentivos para aumentar la edad de pensión de las mujeres.
Mientras tanto, las mujeres con ingresos altos que entienden el sistema probablemente están en Colpensiones, donde pesa especialmente el volumen de cotización de los últimos 10 años de vida laboral. Por eso, igualar y aumentar la edad debe ir acompañado de cambios en otros parámetros y de medidas que promuevan la formalidad laboral, para que más cotizaciones lleguen al sistema.
Por eso, Machado insiste en que “Colombia es un país muy raro en pensiones. Tiene mala cobertura y pésima equidad, en un sistema insostenible. Siendo un país muchísimo menos rico, paga pensiones mucho más altas que otros países. Las entrega mucho antes y las paga durante más tiempo”.
Salazar añade que “hay que pensar en cobertura, sostenibilidad del sistema y reducir las brechas. Sí, todo al tiempo”.
Y Abadía propone cambiar la forma de la pregunta. “Esto no significa desconocer las cargas de cuidado. Al contrario, debemos reconocerlas de manera directa”, dice. “La discusión no debería plantearse como quitarles un beneficio a las mujeres. La pregunta es otra: ¿cómo reconocemos las desigualdades y cargas de cuidado sin generar nuevas desventajas laborales y pensionales? Edad, semanas, cuidado y monto de la pensión deben discutirse en conjunto”.
Entérese: Déficit pensional de Colpensiones subió a $40 billones por alto incremento del salario mínimo, según Asofondos
Para consultar contenido premium o profundizar sobre sus temas de interés de Medellín, Antioquia, Colombia y el Mundo, regístrese aquí.