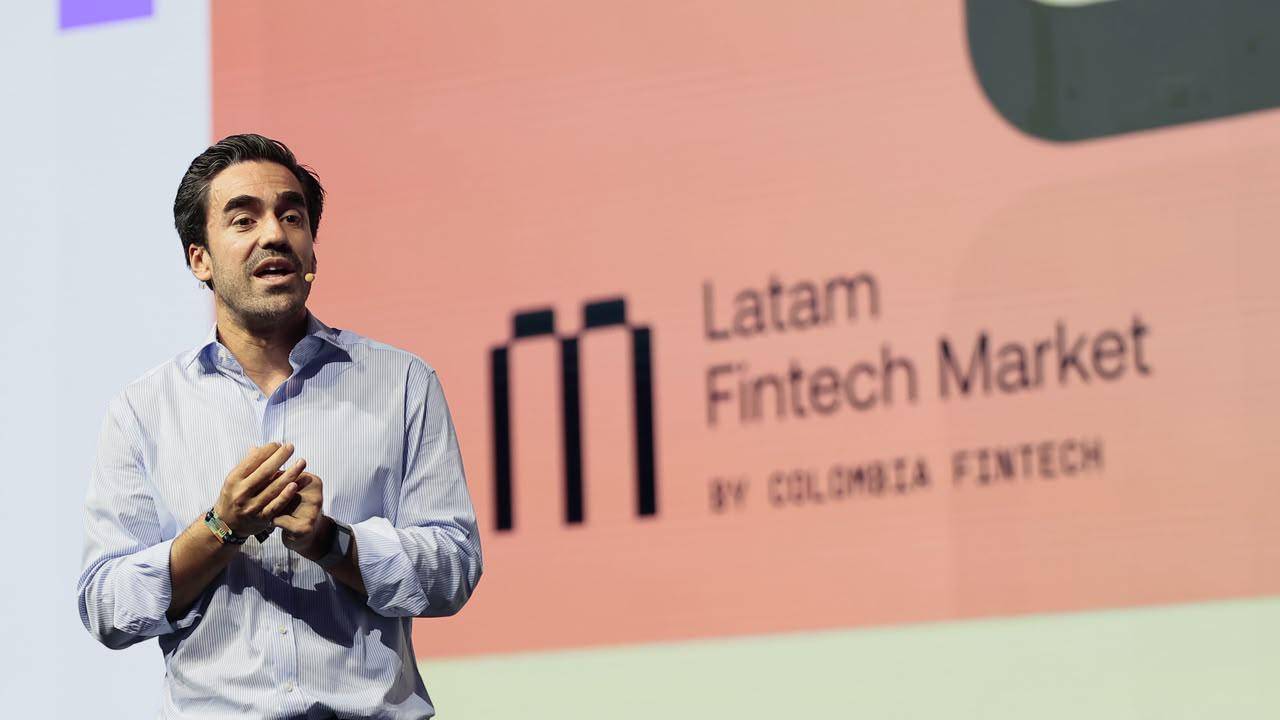
Gabriel Santos, presidente de Colombia Fintech, en el Latam Fintech Market 2026, reveló que 3 millones de colombianos quedaron fuera del crédito formal y el 79% de los colombianos sigue usando efectivo. Por eso, dijo que estas personas “son invisibles” para el sistema financiero y terminan presas de los prestamistas, como el “gota a gota”. Y las tasas de intereses son exorbitantes, por ejemplo, cerca de 382% para personas y 666% para empresas.
Con base en este panorama, EL COLOMBIANO conversó con Santos quien habló sobre reglas de juego actuales del sistema financiero colombiano y lo que viene.
Lea más: El paisa David Vélez invertirá $5 billones en Colombia y pide eliminar la tasa de usura
¿Qué hace falta para que se destraben las barreras que de la industria fintech en Colombia?
“Hicimos unos esfuerzos grandes en el Gobierno pasado, con quien no tenía un interés genuino en que esto saliera bien, no desde la malicia, sino desde el desconocimiento. Creo que el cambio sustancial con lo que estamos viendo en este Gobierno es que ahora hay una voluntad decidida de la clase política de incentivar esta industria, porque han entendido que incentivarla significa promover la competencia, la innovación y la inclusión”.
Insistió en la necesidad de revisar la tasa de usura. ¿Por qué no se acaba el “gota a gota” que afecta a esos colombianos que no pueden acceder al sistema financiero formal?
“Tristemente, es un fenómeno que solo crece en los últimos años. En la medida en que lo continuemos ignorando, seguirá mostrando la cara más violenta de Colombia, la que más excluye a los ciudadanos menos favorecidos. Y eso es algo que tiene que acabar. El gota a gota es una realidad ineludible para millones de colombianos hoy. Es la única forma de acceder a un financiamiento que necesitan.
Y el Estado colombiano, de manera histórica, tomó la decisión de permitir de manera subrepticia que ese mecanismo de financiación existiera. Estamos viendo colombianos exportar este modelo a países de la región como Ecuador y México. Es tan grave, tan rentable para los bandidos lavar activos a través de este medio. Y eso no va a cambiar por una decisión de la banca o de las fintech, ni cambiará simplemente por una decisión de financiar. Esto empieza si los políticos cambian, deben tener la valentía de dar discusiones difíciles, de acompañar en educación financiera a los ciudadanos y explicarles que la tasa de usura da créditos más baratos, pero da muchos menos créditos. Tenemos que pensar no en quién hoy tiene, sino en el que no estamos viendo, el que está preso del gota a gota”.
Es una barrera para las personas que quieren entrar al sistema financiero, pero no pueden acceder a un crédito. ¿Cómo se explica esa exclusión?
“Sí, también hay ahí una barrera porque a veces la persona quiere entrar al sistema financiero y no puede. Y la gente no entiende por qué no puede. Por ejemplo, que un reporte en una central de riesgo significa casi que la exclusión financiera. Y creen que ahí básicamente hay detrás un tipo con un sombrero de monopolio diciendo: ‘No le quiero prestar a estos’. Pero el sistema está diseñado para que no puedan prestarles.
Tenemos una tasa de usura que no se acomoda a la mayoría de los colombianos, que tristemente viven en la pobreza, son informales y no tienen bienes o activos, pues son esas personas a las que les estamos poniendo una condición extrema de vulnerabilidad”.
También plantearon el desmonte del 4x1.000. ¿Pudieron hablar con el ministro de Hacienda sobre eso?
“Hemos tenido unas conversaciones fructíferas con el Gobierno para desmontar esta barbairdad del 4x1.000. El Congreso también está promoviendo proyectos de ley en este sentido, y creemos que el momento es positivo.
Tenemos un Gobierno decidido a simplificar el laberinto kafkiano (absurdo) tributario en el que hemos quedado en Colombia y, en la medida en que tengamos esa voluntad, las discusiones que antes le fueron vedadas, como el desmonte gradual y progresivo del 4x1.000, se verán operativizadas”.
Siga leyendo: Fintechs moverán $4,3 billones en Colombia: así será la inversión durante los próximos 12 meses
¿El “tsunami regulatorio” que propusieron el año pasado sigue vigente con el nuevo Gobierno y la nueva legislatura?
“Está más vigente que nunca. El momento en el cual nosotros escogimos lanzar el tsunami regulatorio nos permitía entablar, en una discusión electoral, nuestra agenda técnica. Que todas las campañas hayan tenido que hablar de estos temas, tanto al Congreso como a la Presidencia, nos daba a nosotros un adelantamiento para que, llegara quien llegara, pudiera saber de eso.
Sabíamos que era menos eficiente con un Gobierno saliente, desgastado, pero también sabíamos que para los nuevos era importante llegar, de alguna forma, con información previa. Si bien los problemas parecen ser los mismos, que lo son, quienes están dispuestos a arreglarlos no, que esta nueva clase política conociera nuestros dolores”.
Habla de “nivelar la cancha” y aumentar la competencia en el sector financiero. ¿Cuánto se ha avanzado?
“En 40 días ya estamos viendo un panorama distinto. Este Gobierno se destrabó la licencia de Revolut, la del nuevo banco para el país y el segundo banco más grande del mundo. Una licencia que veníamos esperando. Llevamos 40 días de un Gobierno que tuvo una decisión valiente de adelantar de manera expedita y rápida este licenciamiento.
Para Colombia es una gran noticia que más jugadores entren a competir, que más bancos estén compitiendo entre ellos. Eso solo significa un mayor bienestar para los ciudadanos. Este es un Gobierno que viene a estimular la competencia, a hacer que nuevos jugadores entren, que compitan por la plata de los ciudadanos”.
Colombia enfrenta un problema fiscal y el Gobierno pidió al sector empresarial que contribuya al crecimiento. ¿Cómo pueden los neobancos y las fintech aportar a eso
“Muchísimo. Es que los problemas fiscales se solucionan de dos formas, o nos apretamos el cinturón y gastamos menos, que sería lo que cualquier hogar en el mundo haría, o hacemos la del político, que es ignorarlo, echarlo debajo del tapete, botárselo a alguien y gastar más. Este Gobierno optó por lo primero, arreglar el reto fiscal implica cortar el gasto. Pero también tiene que haber un crecimiento económico que ayude a que haya más impuestos, sin tener que poner impuestos adicionales a las empresas existentes.
Ese es el camino que nosotros le estamos proponiendo al Gobierno, que no suba los impuestos, crezcamos más y mejor. Y, en ese orden, un sector financiero más competitivo, incluyente e innovador es el catalizador de esa expansión económica. Lo estamos viendo con Bre-B, esa puede ser la mejor forma de que Colombia crezca”.
Le puede interesar: Nu Colombia critica el retraso de más de 500 días en alivio del 4x1000
Bre-B ya avanzó en pagos, pero todavía hay servicios y productos que no están. ¿Hacia dónde debe dirigirse?
“Bre-B está cumpliendo su ciclo inicial de tener estabilidad. Era importante que nos saliera bien en lo pequeño, que es el pago entre personas y el pago a comercios. Pero esa etapa ya se está agotando. Eso era lo urgente. Ahora lo importante es poner una agenda de escalabilidad e innovación agresiva, que incluya a los comercios y que, de alguna forma, tenga en cuenta todos los requisitos para que un comerciante vulnerable ejecute un pago.
Eso debe significar que pueda recibir crédito con la contabilización de sus pagos, que pueda hacer el jalonamiento del pago y no que una persona le tenga que poner en una aplicación cuánto es lo que le pagó y mostrárselo. Hay una lista de casos muy particulares que funcionaron en Brasil, pero también tenemos que meter a los jugadores más grandes.
El Estado colombiano tiene que ser el gran pagador a través de Bre-B. Todo subsidio tiene que ser a través de Bre-B. Toda nómina estatal tiene que ser pagada a través de Bre-B. Tenemos que levantar los topes y poner unas reglas más claras para que los participantes no puedan bajarlos de manera artificial”.
Para consultar contenido premium o profundizar sobre sus temas de interés de Medellín, Antioquia, Colombia y el Mundo, regístrese aquí.






 Regístrate al newsletter